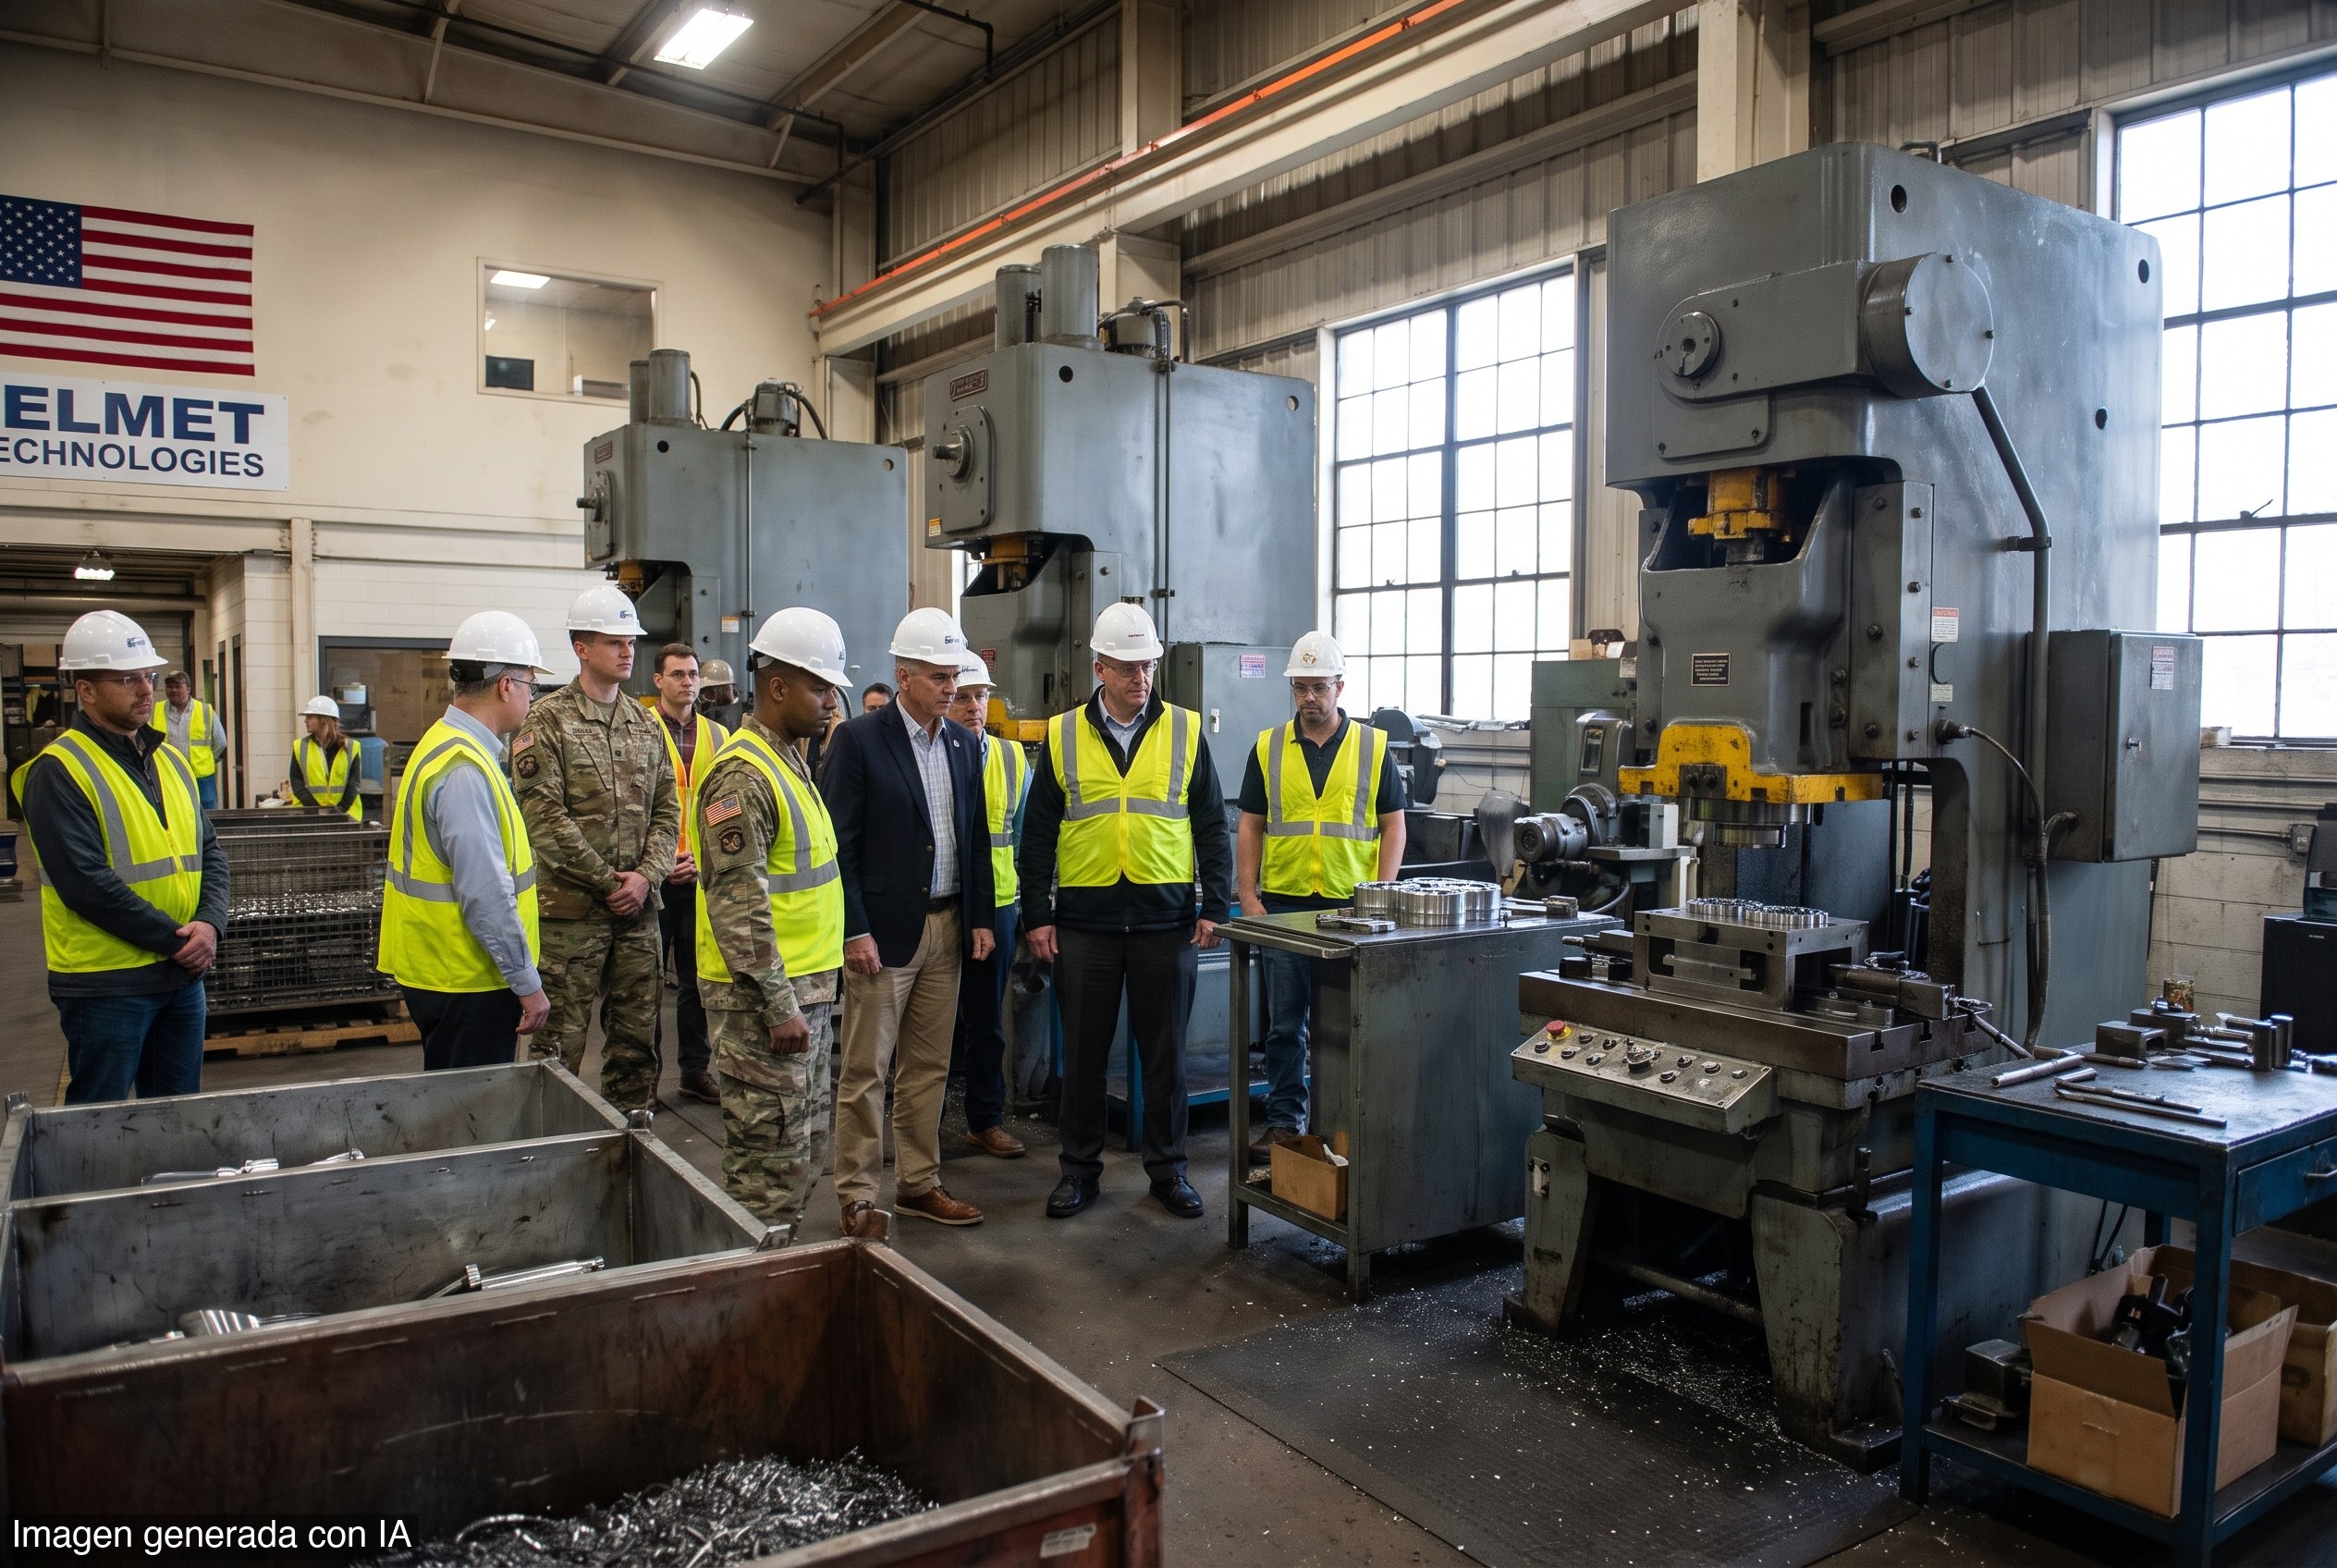
Estados Unidos tiene previsto invertir US$450 millones para adquirir 20% de Elmet Group, una compañía estadounidense dedicada a la producción y procesamiento de tungsteno. La operación busca fortalecer la capacidad local y reducir la dependencia de Pekín.
La transacción se realizará mediante una estructura de capital preferente rescatable y, además de la participación accionaria, permitirá al Pentágono nombrar un director independiente en la junta de Elmet. Tras conocerse la operación, las acciones de la compañía subieron 55%.
El tungsteno se ha convertido en una pieza estratégica de la carrera tecnológica y militar entre Estados Unidos y China. Tiene aplicaciones en hardware militar por sus propiedades físicas y también se utiliza en herramientas industriales y otros productos de alta exigencia.
George K. Kollitides II, director de la unidad de defensa económica del Departamento de Defensa de Estados Unidos, señaló que el tungsteno «es esencial para los sistemas que protegen a los guerreros estadounidenses y mantienen la disuasión». Según explicó, la inversión busca asegurar una capacidad de procesamiento que el país considera estratégica.
La preocupación de Washington está relacionada, en buena medida, con la concentración de la cadena mundial del tungsteno. Según datos del Servicio Geológico de Estados Unidos, la producción minera mundial alcanzó 85.000 toneladas métricas en 2025, frente a 82.000 toneladas un año antes. China produjo alrededor de 67.000 toneladas, cerca de 79% del total mundial.
Kazajistán produjo unas 2.400 toneladas tras el inicio de la producción comercial de la mina Boguty, mientras que Rusia y Corea del Norte registraron cerca de 2.000 toneladas cada uno. Pero el dominio chino no se limita a la extracción: también pesa en las etapas de procesamiento y transformación.
La presión aumentó en 2025, cuando China estableció controles de exportación sobre determinados productos de tungsteno, dentro de una política más amplia de restricciones a minerales considerados estratégicos. Desde entonces, los precios del mineral se han disparado y, según el material suministrado, se han multiplicado por ocho.
La operación de Elmet no es un hecho aislado. El Departamento de Defensa estadounidense también ha destinado recursos a compañías vinculadas con otros minerales considerados estratégicos, entre ellas MP Materials, USA Rare Earth, Lithium Americas y Trilogy Metals. El objetivo es ampliar la capacidad de producción y procesamiento dentro de Estados Unidos y establecer proveedores alternativos en países aliados.
En el caso de Elmet, la estructura anunciada contempla actividades en estados como Maine, Michigan y Ohio, además de operaciones en países como Australia y España. El trasfondo es una disputa que va más allá del mercado minero.
El avance de la inteligencia artificial, la fabricación de semiconductores, la transición energética y el aumento del gasto militar han elevado la importancia de garantizar el acceso a minerales cuya producción o procesamiento está concentrado en pocos países. Según las cifras de Fortune Business Insights, el mercado mundial del tungsteno movió US$5.430 millones en 2025 y podría llegar a US$5.780 millones en 2026.
Conviene mirar los incentivos: cuando un insumo crítico queda concentrado en un solo proveedor, el poder de mercado se convierte en poder político. Washington está respondiendo con dinero público para reconstruir una cadena de suministro que considera vulnerable, y lo hace porque entiende que la seguridad nacional también depende de la capacidad industrial.
La otra cara es que el Estado asume riesgos que el sector privado no corrige por sí solo en un mercado dominado por China. Para Estados Unidos, el costo de no actuar parece mayor que el de usar capital público. En un orden internacional más competitivo, la soberanía material vuelve a depender de quién controla los minerales, el procesamiento y la tecnología.