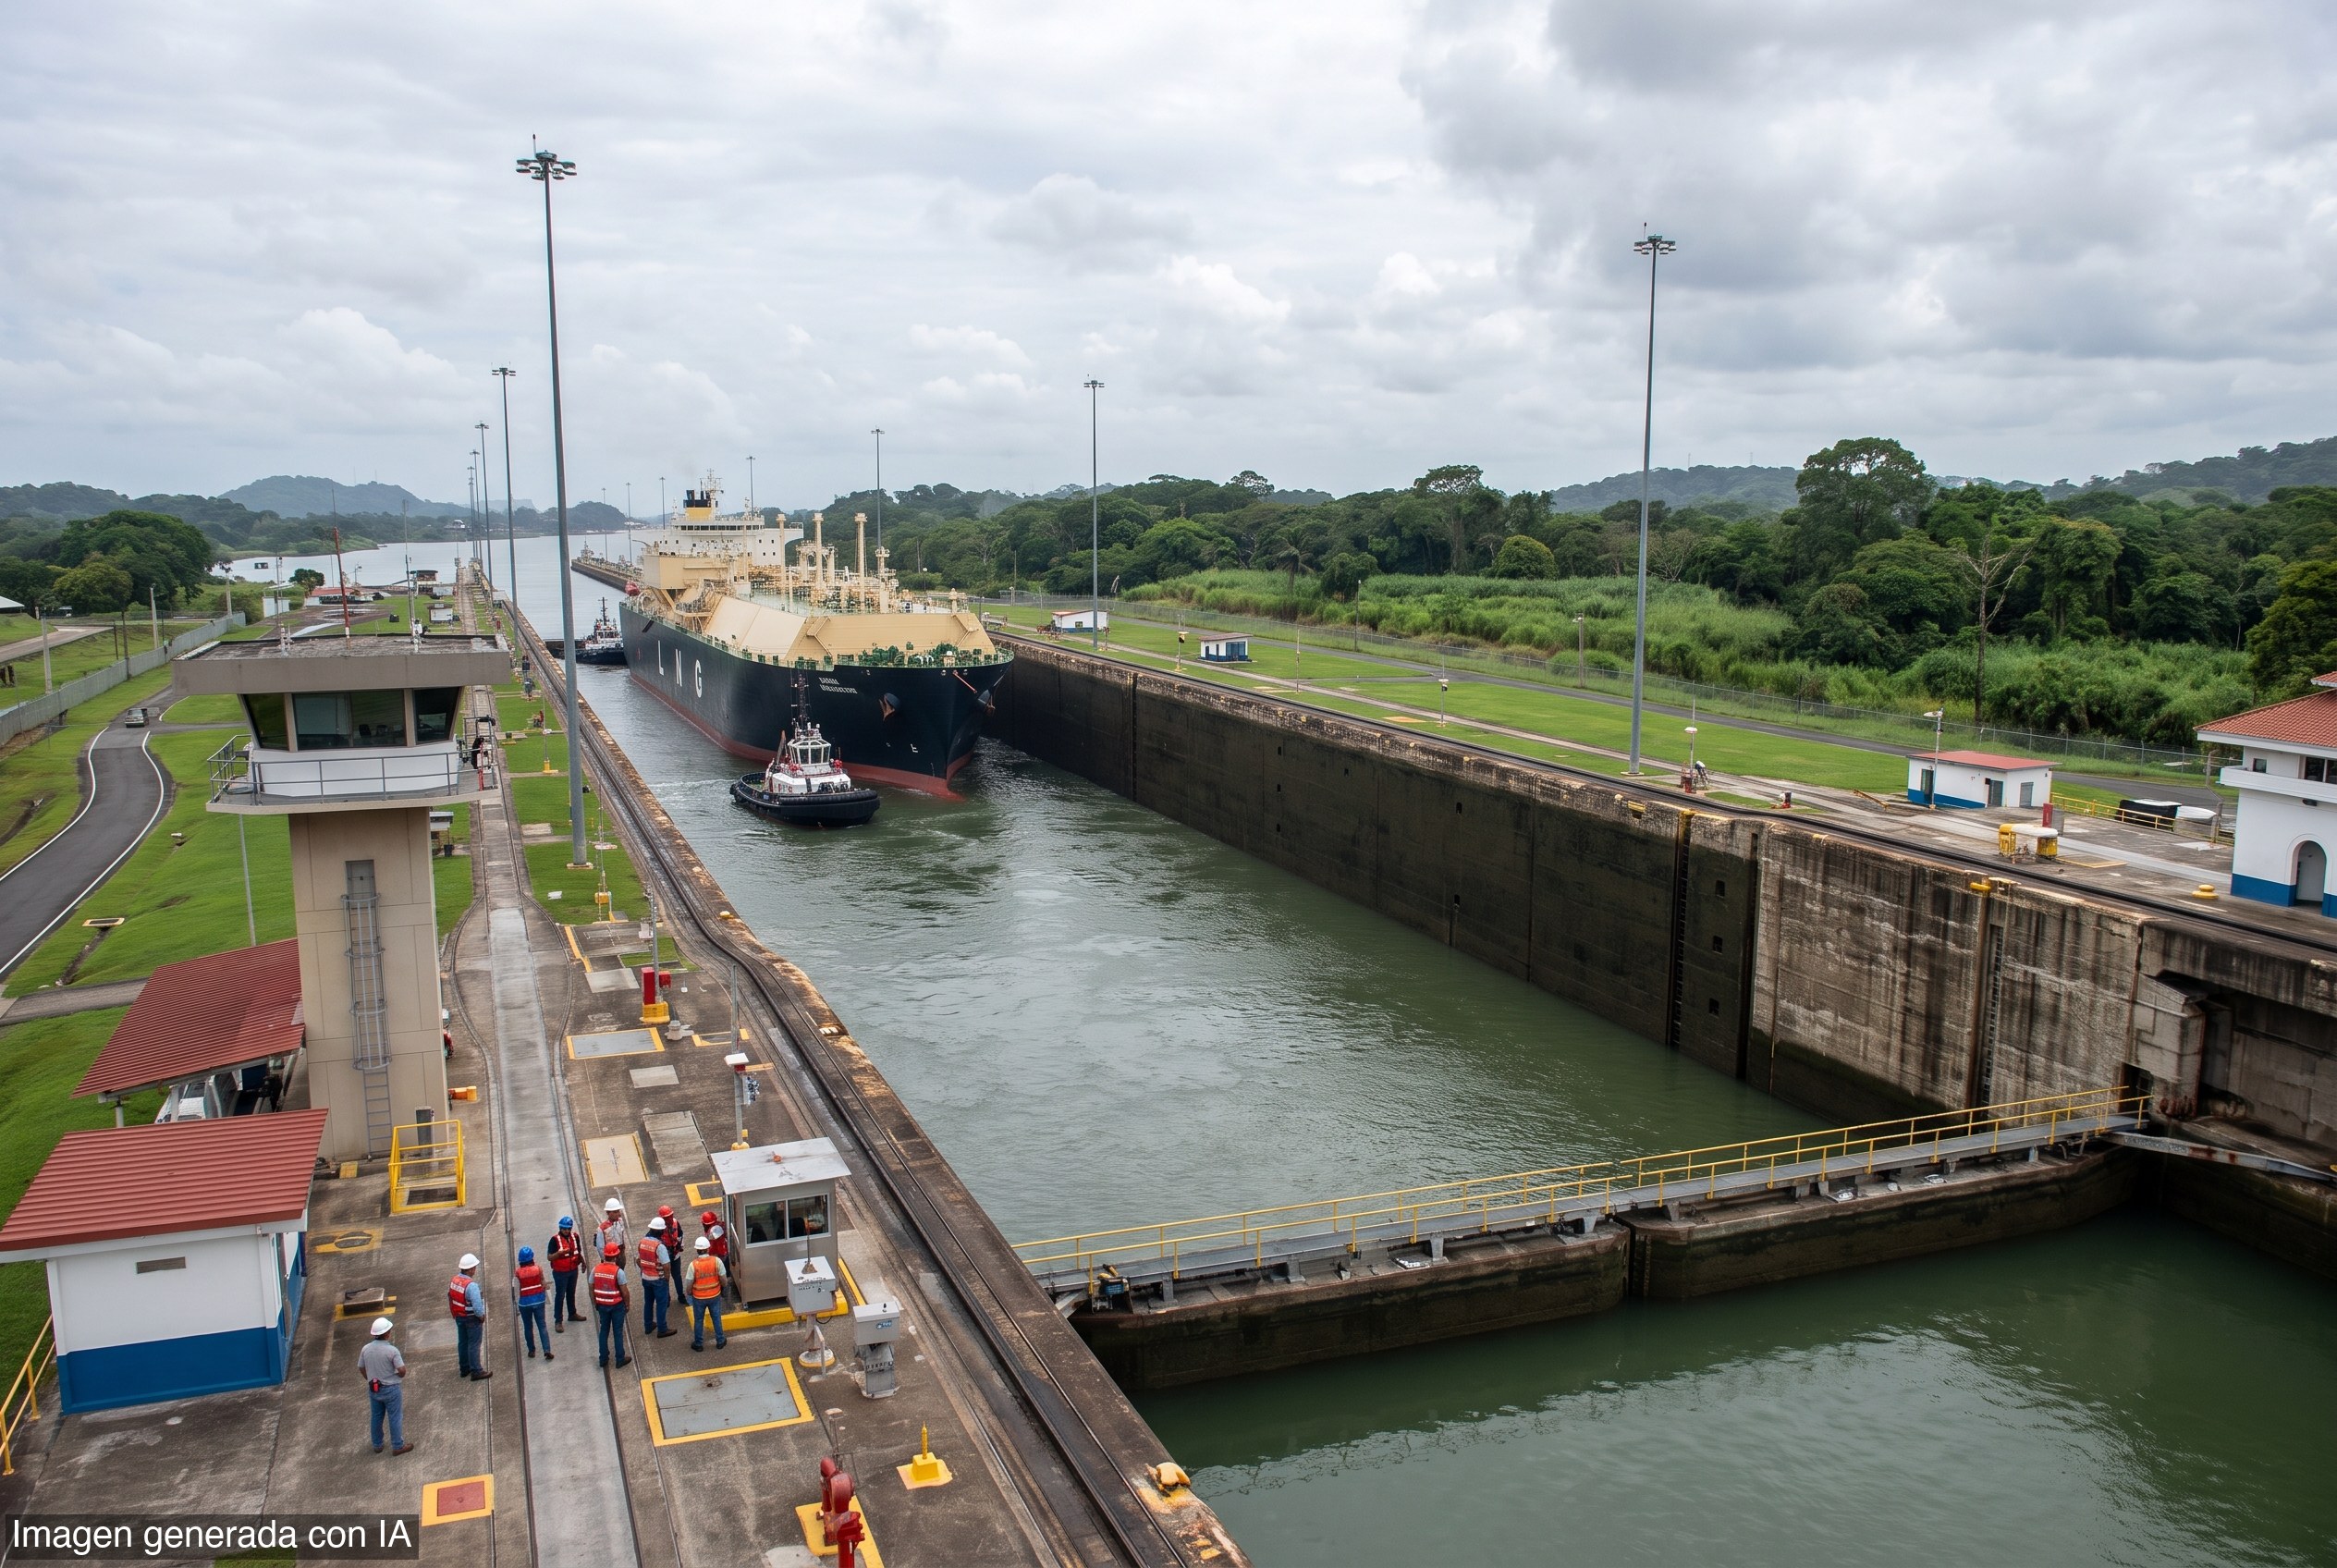
El gas natural licuado (GNL) está recuperando presencia en el Canal de Panamá tras varios años de desvíos por África. Durante el año fiscal 2026, la vía registró 105 tránsitos de alto calado de este segmento, de los cuales 102 utilizaron las esclusas Neopanamax y tres las Panamax.
La señal más reciente vino del movimiento mensual. En julio, 11 buques cargados con GNL cruzaron el Canal, frente a seis en junio, según S&P Global Commodity Insights. Ese aumento de 83.3% llevó el flujo a su nivel más alto desde noviembre de 2023, cuando las restricciones hídricas empezaron a golpear con fuerza este negocio.
La recuperación también aparece en el desglose anual de la Autoridad del Canal de Panamá (ACP). Los metaneros representaron 3.1% de los 3,336 tránsitos Neopanamax registrados en el año fiscal. Es una proporción pequeña, pero suficiente para mostrar que el canal vuelve a captar la atención del mercado marítimo internacional.
El atractivo de la ruta es claro. Para los cargamentos de GNL que salen del Golfo de Estados Unidos con destino al norte de Asia, Panamá puede reducir de forma considerable la distancia. S&P Global calcula que el trayecto puede tomar alrededor de 30 días por el Canal, frente a unos 50 días si la embarcación rodea África por el Cabo de Buena Esperanza.
Esa diferencia puede traducirse en menos combustible, menores costos de utilización del buque y menos pérdidas por evaporación durante el trayecto. Conviene mirar los incentivos: cuando los precios asiáticos lo permiten, el Canal ofrece una ventaja comercial concreta frente a la ruta más larga.
Entre las empresas que usaron la ruta panameña en julio y agosto, S&P Global identificó a Cheniere, EDF y QatarEnergy. De los 11 metaneros cargados contabilizados en julio, nueve navegaron hacia Japón y Corea del Sur, y otros dos tuvieron como destino Chile. La recuperación, por tanto, está impulsada en gran medida por compradores asiáticos.
El contexto acompaña. Estados Unidos exportó 10.7 millones de toneladas de GNL durante agosto, según datos de LSEG citados por Reuters, y 2.59 millones de toneladas tuvieron como destino el mercado asiático. Ese mismo mercado elevó después sus compras durante septiembre.
Pero el repunte no equivale todavía a una recuperación completa. S&P Global advierte que la mayoría de los cargamentos estadounidenses destinados al noreste de Asia sigue utilizando el Cabo de Buena Esperanza, una ruta más extensa que ofrece a los comercializadores mayor flexibilidad para cambiar el destino mientras navegan.
Ahí está el límite del regreso panameño. Un metanero que rodea África puede desviarse hacia distintos mercados según evolucione el precio; pasar por Panamá implica una apuesta más definida por el Pacífico. En un mercado donde las diferencias entre Europa y Asia cambian con rapidez, esa flexibilidad sigue teniendo valor.
La disponibilidad de agua sigue siendo la restricción central. Ilya Espino de Marotta, administradora del Canal de Panamá, informó recientemente sobre una mejoría de las condiciones hídricas, que permitirá elevar a 33 los tránsitos diarios desde el 15 de octubre. La ACP también elevó a 49 pies el calado máximo autorizado para los buques Neopanamax y anunció 10 espacios diarios para ese tipo de esclusa.
Sin embargo, la dependencia del clima sigue marcando el ritmo. Durante agosto y parte de septiembre, la ACP redujo temporalmente los tránsitos y estableció un grupo específico para GNL y gas licuado de petróleo dentro de las subastas de espacios Neopanamax. La competencia por esos cupos produjo ofertas extraordinarias de varios millones de dólares, según The Wall Street Journal.
La historia sugiere cautela. El Canal está recuperando actividad, pero no control sobre las variables que realmente importan: agua, distancia y precio. Mientras siga administrando una capacidad condicionada por la hidrología, su ventaja comercial seguirá siendo real, aunque frágil.