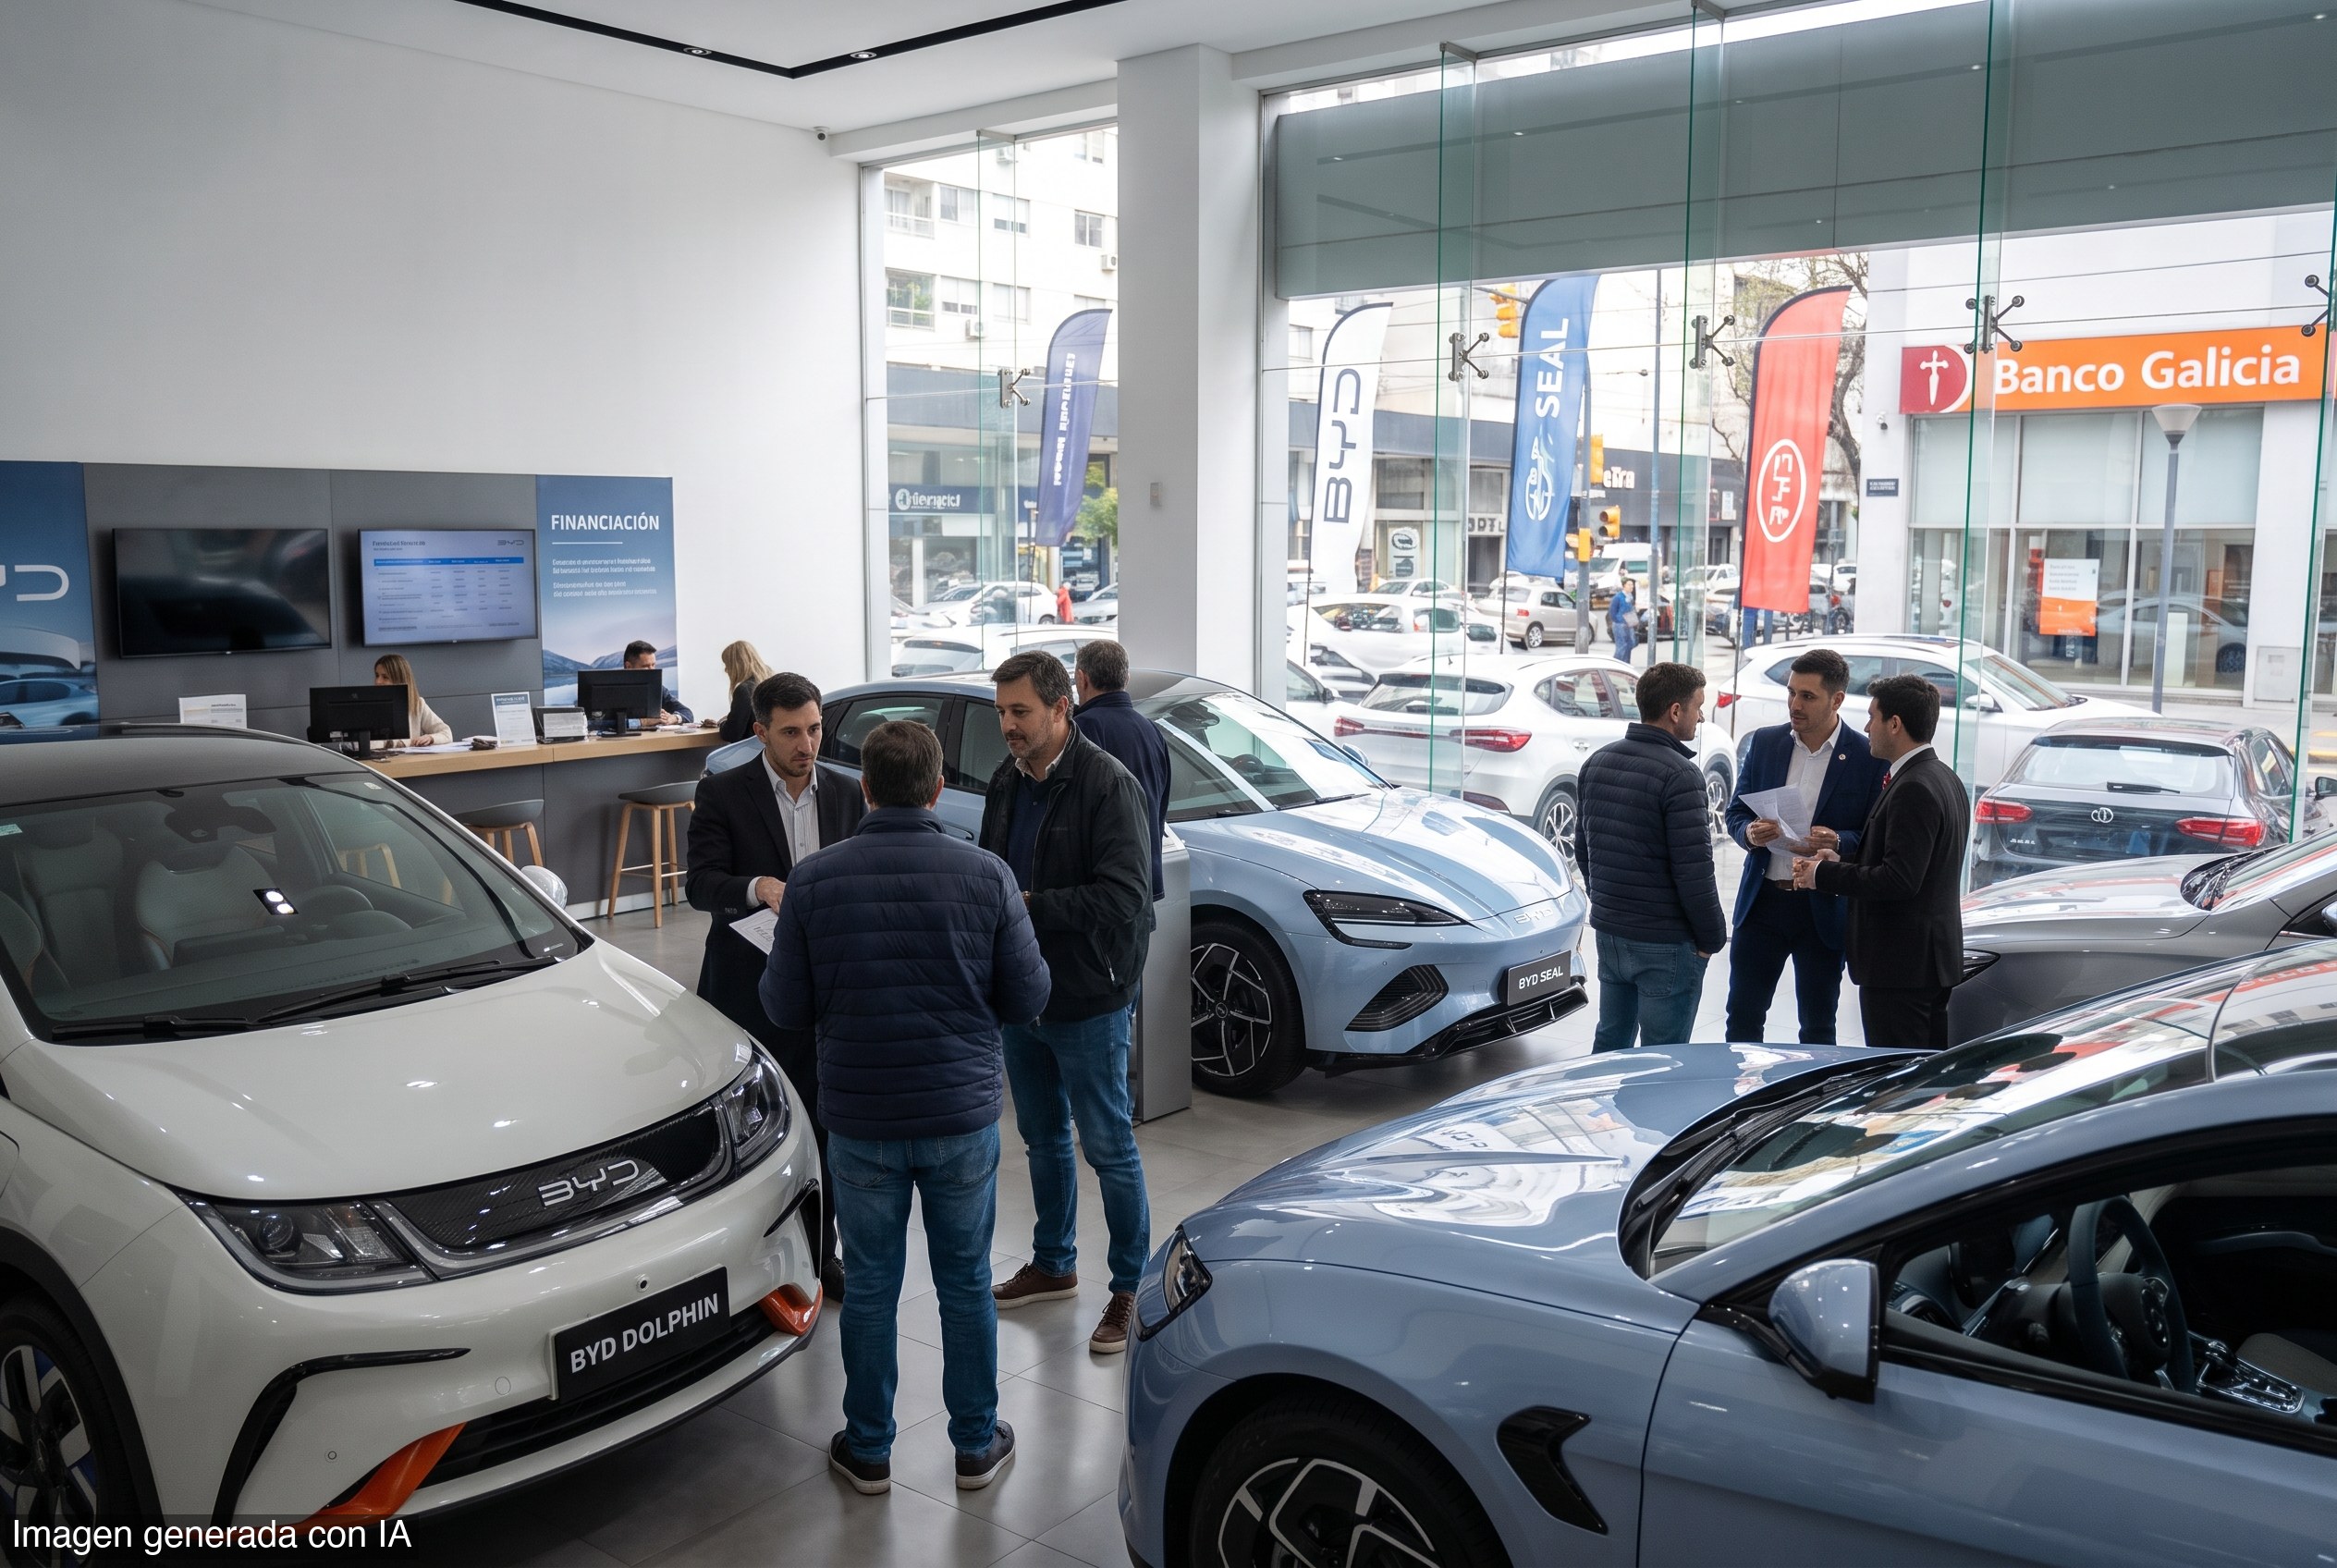
BYD lanzó en la Argentina una nueva propuesta de financiación para parte de su gama, con opciones de tasa 0%, cuotas fijas y créditos ajustados por UVA. La estrategia se suma a una competencia que ya venían disputando Banco Nación, Toyota y Banco Provincia para sostener las ventas de los 0km.
La oferta alcanza al Dolphin Mini, en versiones GS y GL; al Yuan Pro, también GS y GL; al Atto 2 DM-i; y al Song Pro DM-i. Según informó la compañía, habrá tres modalidades diferentes: una permite financiar hasta $10 millones con tasa 0; otra contempla planes de cuotas fijas, no especificados por la automotriz; y una tercera utiliza créditos ajustados por UVA en plazos de 12 a 18 cuotas.
El movimiento de BYD llega cuando la marca ya tiene un peso relevante en el mercado argentino. En agosto patentó 1389 vehículos y quedó novena entre las marcas con más registros del mes. En los primeros ocho meses del año supera las 10.600 unidades y ronda el 2,9% de participación de mercado. Con esas cifras, BYD es la automotriz china con mayor cantidad de patentamientos en el país.
La jugada se inserta en un contexto más frío para el sector. En agosto se patentaron 41.752 automóviles y comerciales livianos, un 19,3% menos que un año atrás, y el acumulado anual muestra una contracción del 13,9%.
La pelea por las ventas ya no pasa solo por el precio de lista. La guerra real está en cuánto dinero puede financiarse, por cuánto tiempo y a qué costo. Conviene mirar los incentivos: cuando el mercado se achica, el crédito se vuelve una herramienta central para defender participación y sostener el volumen.
En ese marco, la competencia entre automotrices y bancos revela algo más amplio que una oferta comercial puntual. Muestra hasta qué punto el crédito, bien diseñado, puede ampliar el acceso a un bien duradero; y también cuánto depende el mercado de reglas financieras estables para funcionar con normalidad.
Para los consumidores, la novedad puede abrir una ventana de acceso. Para las empresas, es una forma de defender ventas en un entorno adverso. Y para el sistema financiero, es una señal de que la demanda por crédito sigue siendo decisiva aun cuando el mercado total se contrae.
La historia sugiere cautela. Cuando las ventas dependen cada vez más de financiar el consumo, el foco deja de estar solo en el vehículo y pasa al costo del dinero. Ahí se define buena parte de la competencia: en la capacidad de ofrecer crédito sin distorsionar el mercado ni trasladar al comprador un riesgo excesivo.